Đọc thêm
Hệ số Beta trong đầu tư chứng khoán là gì? Thước đo rủi ro và ứng dụng thực chiến
 Bài viết được tạo bởi HVS Tài chính số
Mục lục
Khi VN-Index đảo chiều giảm 15 điểm, bạn sẽ thấy kịch bản trái ngược: VCB giảm nhẹ 0.5%, trong khi DIG giảm sàn 7%. Sự chênh lệch này đến từ hệ số Beta (β) – thước đo mức độ nhạy cảm và rủi ro hệ thống của cổ phiếu so với thị trường chung. Bài viết sẽ phân tích bản chất, công thức tính và chiến lược ứng dụng hệ số Beta giúp bạn quản trị danh mục hiệu quả.
Hệ số Beta là gì?
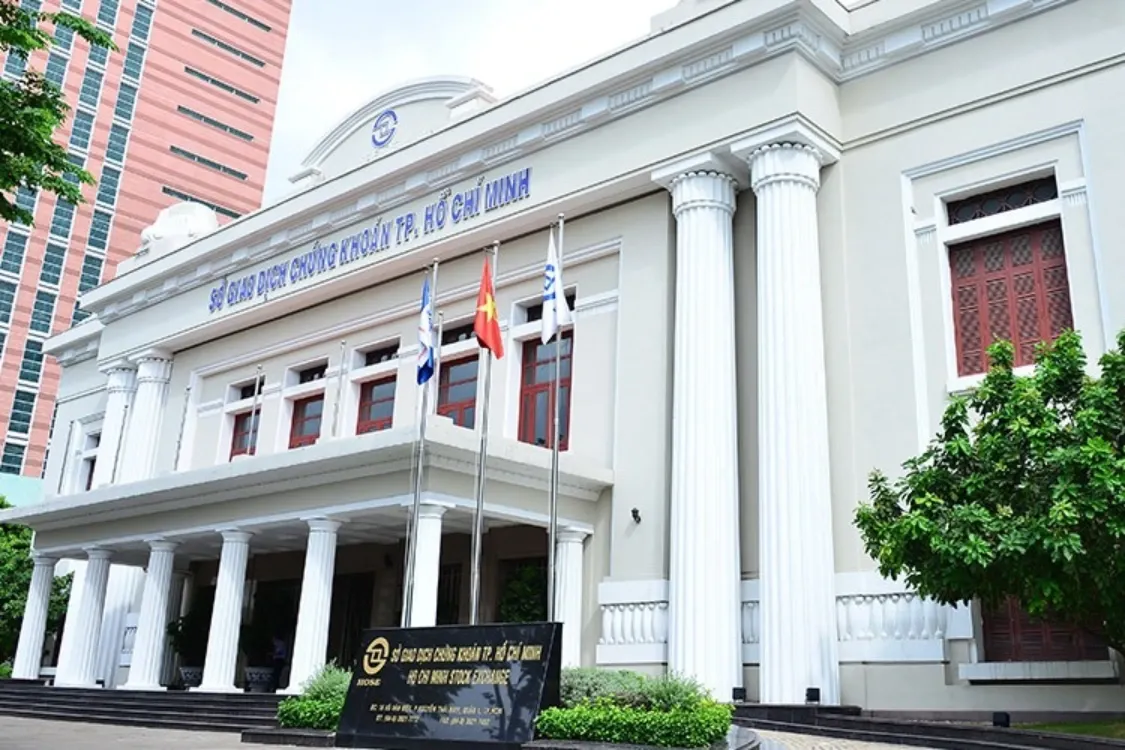
Hệ số Beta (Beta coefficient, ký hiệu β) là thước đo tài chính định lượng dùng để đánh giá mức độ biến động (volatility) hoặc rủi ro hệ thống của một cổ phiếu, một ngành hay toàn bộ danh mục so với chỉ số tham chiếu thị trường chung (trên thị trường chứng khoán Việt Nam, chỉ số tham chiếu phổ biến nhất là VN-Index trên sàn HOSE).
Trong lý thuyết tài chính hiện đại, rủi ro chứng khoán gồm hai nhóm riêng biệt:
- Rủi ro hệ thống (Systematic Risk): Đây là loại rủi ro tác động lên toàn bộ nền kinh tế và thị trường chứng khoán, phát sinh từ các yếu tố vĩ mô như lãi suất điều hành của Ngân hàng Nhà nước, lạm phát, tỷ giá USD/VND hay biến cố địa chính trị. Rủi ro này ảnh hưởng tới hầu hết doanh nghiệp niêm yết và nhà đầu tư không thể triệt tiêu bằng cách gia tăng số lượng mã cổ phiếu nắm giữ. Hệ số Beta chính là thước đo trực tiếp mức độ nhạy cảm của cổ phiếu trước rủi ro hệ thống.
- Rủi ro phi hệ thống (Unsystematic Risk): Là rủi ro riêng gắn với nội tại từng doanh nghiệp như nhân sự thượng tầng, kiện tụng hay sự cố nhà máy sản xuất. Loại rủi ro này hoàn toàn có thể phân tán thông qua việc đa dạng hóa danh mục đầu tư vào nhiều ngành nghề khác nhau.
Hệ số Beta là thành phần cốt lõi trong Mô hình CAPM, giúp nhà đầu tư tính toán lợi nhuận kỳ vọng tương ứng với quy mô rủi ro thị trường gánh chịu khi nắm giữ cổ phiếu.
Giải mã 4 thang mức giá trị Beta và ví dụ thực tế trên thị trường Việt Nam
Ý nghĩa của hệ số Beta phản ánh trực tiếp phản ứng giá cổ phiếu khi thị trường biến động. Dựa trên giá trị Beta, cổ phiếu niêm yết được phân chia thành 4 nhóm đặc thù:
- Beta = 1 (Tương đương thị trường): Biến động đồng pha với VN-Index. Khi VN-Index tăng 10%, cổ phiếu tăng khoảng 10%. Nhóm này gồm các quỹ ETF mô phỏng chỉ số hoặc danh mục cổ phiếu trụ thuộc VN30.
- Beta > 1 (Cổ phiếu tấn công): Biến động mạnh hơn thị trường. Nếu Beta = 1.5, VN-Index tăng 2% thì cổ phiếu tăng 3%, nhưng khi VN-Index giảm 2% thì cổ phiếu giảm 3%. Thường thấy ở Chứng khoán (SSI, VND), Bất động sản (DIG, NVL), Thép (HPG). Đem lại lợi nhuận lớn trong Uptrend nhưng rủi ro cao trong Downtrend.
- 0 < Beta < 1 (Cổ phiếu phòng thủ): Biến động ít hơn thị trường. Nếu Beta = 0.6, VN-Index giảm 5% thì cổ phiếu chỉ giảm 3%. Đặc trưng cho nhóm Điện, Nước, Tiêu dùng thiết yếu (VNM, REE, VCB).
- Beta < 0 (Biến động ngược chiều): Cổ phiếu di chuyển trái ngược VN-Index. Trường hợp này rất hiếm gặp trên thị trường niêm yết, thường chỉ xuất hiện ở tài sản phòng vệ hoặc phái sinh.
Bảng tổng hợp đối chiếu đặc tính 4 nhóm Beta:
| Thang giá trị Beta | Mức độ biến động so với VN-Index | Nhóm ngành tiêu biểu | Khẩu vị rủi ro phù hợp | Mục tiêu đầu tư chính |
|---|---|---|---|---|
| Beta > 1.2 | Biến động mạnh hơn thị trường | Chứng khoán, Bất động sản, Thép | Tấn công / Rủi ro cao | Tối đa hóa lợi nhuận trong Uptrend |
| Beta = 1.0 | Biến động đồng pha 100% | Quỹ chỉ số ETF, Cổ phiếu VN30 | Trung tính | Tăng trưởng theo nhịp chung thị trường |
| 0 < Beta < 1.0 | Biến động ít hơn thị trường | Điện, Nước, Tiêu dùng thiết yếu | Phòng thủ / Thận trọng | Bảo toàn vốn, nhận cổ tức ổn định |
| Beta < 0 | Biến động ngược chiều | Tài sản phòng vệ, Sản phẩm phái sinh | Phòng vệ rủi ro đặc biệt | Quản trị rủi ro sụt giảm nghiêm trọng |
Công thức tính hệ số Beta và bẫy số liệu lịch sử F0 cần tránh
Về mặt kỹ thuật tài chính, hệ số Beta được xác định thông qua phương pháp phân tích hồi quy thống kê giữa tỷ suất sinh lời của cổ phiếu và tỷ suất sinh lời của chỉ số VN-Index trong một khoảng thời gian quan sát nhất định.
Công thức tính hệ số Beta:
- Beta (β) = Cov(Ri, Rm) / Var(Rm)
Trong đó:
- Ri: Tỷ suất sinh lời (lợi nhuận kỳ vọng) của cổ phiếu i.
- Rm: Tỷ suất sinh lời của chỉ số thị trường chung (VN-Index).
- Cov(Ri, Rm): Hiệp phương sai giữa tỷ suất sinh lời của cổ phiếu i và chỉ số VN-Index.
- Var(Rm): Phương sai đo lường mức độ biến động lợi nhuận của toàn thị trường.
Khi tra cứu chỉ số Beta trên Vietstock hay CafeF, nhà đầu tư F0 cần cẩn trọng trước 3 bẫy tư duy nguy hiểm:
- Bẫy dữ liệu quá khứ: Beta tính trên giá lịch sử (1 đến 3 năm). Nếu doanh nghiệp tái cơ cấu ngành nghề hoặc tăng nợ vay đòn bẩy, Beta thực tế tương lai sẽ thay đổi lớn so với quá khứ.
- Bẫy khung thời gian: Beta tính theo ngày, tuần hay tháng cho kết quả khác biệt. Một cổ phiếu có Beta tháng là 0.8 vẫn có thể có Beta ngày lên tới 1.3.
- Đồng nhất Beta thấp với an toàn: Beta thấp chỉ phản ánh ít nhạy cảm với VN-Index, không bảo đảm doanh nghiệp tài chính lành mạnh hay không bị hủy niêm yết.
Chiến lược ứng dụng Beta để tái cơ cấu danh mục theo từng chu kỳ thị trường
Việc nắm rõ hệ số Beta cho phép bạn chủ động điều chỉnh tỷ trọng danh mục đầu tư linh hoạt theo từng giai đoạn chuyển động của vĩ mô và chỉ số VN-Index trong việc quản lý danh mục đầu tư chứng khoán:
- Khi thị trường xác nhận chu kỳ giá lên (Uptrend bùng nổ): Gia tăng tỷ trọng nhóm cổ phiếu có Beta > 1.2 (như nhóm chứng khoán SSI, VND hay thép HPG). Khi VN-Index bứt phá qua các vùng kháng cự với thanh khoản lớn, nhóm cổ phiếu Beta cao sẽ đóng vai trò đầu tàu tăng giá, giúp danh mục đạt hiệu suất lợi nhuận vượt trội so với thị trường.
- Khi thị trường bước vào giai đoạn rủi ro / điều chỉnh sâu (Downtrend): Chủ động hạ tỷ trọng cổ phiếu tấn công, tái cơ cấu nguồn vốn sang các mã cổ phiếu phòng thủ có Beta từ 0.4 đến 0.7 (như VNM, REE, POW) hoặc chuyển dịch sang tiền mặt. Sở hữu mã Beta thấp giúp giảm đà rơi tài sản, giữ vững tâm lý để tích lũy cổ phiếu giá rẻ.
- Khi thị trường tích lũy không rõ xu hướng (Sideway): Phân bổ cân bằng 50% cổ phiếu Beta thấp nhận cổ tức tiền mặt ổn định và 50% cổ phiếu Beta trung bình có câu chuyện tăng trưởng riêng.
Việc lựa chọn Beta luôn phải gắn liền với khẩu vị rủi ro và khung thời gian đầu tư thực tế của bạn.
Rèn luyện kỹ năng đọc chỉ số Beta và quản trị rủi ro cùng HVS Thực tập số
Trong thực tế giao dịch, lý thuyết về hệ số Beta rất dễ hiểu nhưng việc áp dụng thành công để chiến thắng tâm lý đám đông lại vô cùng thử thách. Nhiều nhà đầu tư F0 thường mắc sai lầm nghiêm trọng: đua mua cổ phiếu Beta cao tại vùng đỉnh sóng của VN-Index do tâm lý hưng phấn (FOMO), để rồi đối mặt với đợt giải chấp (Call Margin) nặng nề khi thị trường bất ngờ đảo chiều.
Nhận diện được rào cản thực chiến này, HVS Tài chính số đã xây dựng chương trình HVS Thực tập số – mô hình đào tạo trải nghiệm thực tế trọng tâm giúp nhà đầu tư F0 và F1 biến lý thuyết tài chính thành kỹ năng quản trị dòng vốn sống còn.
Tham gia chương trình HVS Thực tập số, bạn sẽ được trực tiếp:
- Thực hành đọc chỉ số và đo lường biến động: Phân tích dữ liệu Beta thực tế của từng nhóm ngành trên sàn HOSE và HNX dưới sự hướng dẫn từ các Mentor giàu kinh nghiệm.
- Thử nghiệm phân bổ danh mục qua HVS Demo: Sử dụng công cụ giao dịch mô phỏng HVS Demo để kiểm chứng kịch bản tái cơ cấu tài sản theo chỉ số Beta mà không chịu rủi ro mất tiền thật.
- Thảo luận góc nhìn tại HVS Forum: Trao đổi kịch bản biến động giá và kinh nghiệm điều phối rủi ro cùng cộng đồng nhà đầu tư trên nền tảng HVS Forum.
Kết luận
Hệ số Beta là thước đo định lượng quan trọng giúp nhà đầu tư nhận diện đúng rủi ro hệ thống và mức độ nhạy cảm giá của cổ phiếu so với VN-Index. Beta không phải công thức vạn năng để dự đoán đỉnh đáy ngắn hạn, mà là kim chỉ nam hỗ trợ bạn xây dựng danh mục đầu tư cân bằng.
Hãy thực hiện checklist 3 bước hành động trước mỗi quyết định giải ngân:
- Tra cứu chỉ số Beta lịch sử và đối chiếu với mô hình kinh doanh cùng cơ cấu nợ vay của doanh nghiệp.
- Đánh giá xu hướng vĩ mô và giai đoạn chuyển động của VN-Index (Uptrend, Downtrend hay Sideway).
- Phân bổ tỷ trọng giữa cổ phiếu Beta cao và Beta thấp phù hợp với khẩu vị rủi ro cá nhân.
Hãy bắt đầu rèn luyện tư duy quản trị rủi ro ngay hôm nay để làm chủ dòng vốn và chủ động ứng phó trước mọi biến động của thị trường chứng khoán!