Đọc thêm
Hợp đồng tương lai là gì? Cách giao dịch phái sinh cho F0
 Bài viết được tạo bởi HVS Tài Chính Số
Hợp đồng tương lai là công cụ phái sinh phổ biến, mang lại cơ hội kiếm lời ngay cả khi thị trường đi xuống. Đòn bẩy lớn của sản phẩm này đi kèm rủi ro cháy tài khoản rất nhanh cho F0. Bài viết này từ HVS phân tích chi tiết khái niệm, cơ chế giao dịch và cách quản trị rủi ro hiệu quả.
Hợp đồng tương lai là gì?
Hợp đồng tương lai là chứng khoán phái sinh niêm yết chuẩn hóa ghi nhận cam kết giao dịch tài sản cơ sở ở mức giá xác định tại một thời điểm cụ thể trong tương lai. Trong thị trường tài chính Việt Nam, sản phẩm này là công cụ phòng ngừa rủi ro hữu ích cho nhà đầu tư. Khi giao dịch, hai bên mua và bán không trao đổi tài sản ngay lập tức mà thỏa thuận trước mức giá cố định cho thời điểm đáo hạn.
Để phân loại, bạn cần biết chứng khoán là gì. Thị trường chia làm ba nhóm chính:
- Chứng khoán vốn: Cổ phiếu phổ thông.
- Chứng khoán nợ: Trái phiếu doanh nghiệp.
- Chứng khoán phái sinh: Gồm chứng khoán phái sinh (như hợp đồng tương lai) và quyền chọn.
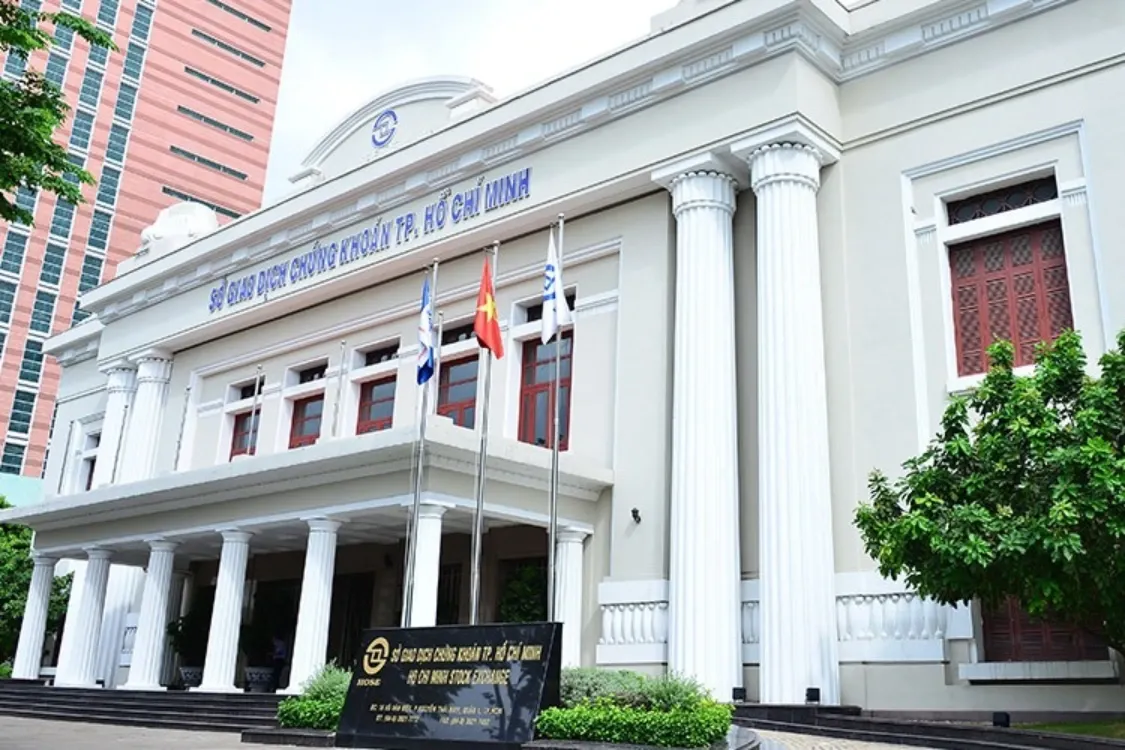
Tại Việt Nam, tài sản cơ sở của hợp đồng tương lai là chỉ số VN30. Chỉ số này đo lường biến động giá của 30 doanh nghiệp vốn hóa lớn và thanh khoản cao trên sàn HOSE như VCB, HPG, VNM. Nhà đầu tư không sở hữu trực tiếp chỉ số VN30 mà giao dịch sự biến động điểm số thông qua hợp đồng phái sinh. Cơ chế chuẩn hóa giúp bạn dễ dàng mua bán liên tục trên sàn giao dịch tương tự cổ phiếu cơ sở.
Bốn đặc tính kỹ thuật cốt lõi của hợp đồng tương lai
Bốn đặc tính kỹ thuật cốt lõi của hợp đồng tương lai bao gồm tài sản cơ sở, tính chuẩn hóa, ký quỹ bắt buộc và thanh toán lãi lỗ hàng ngày. Các yếu tố này tạo nên sự khác biệt lớn so với cổ phiếu cơ sở.
- Tài sản cơ sở: Giá trị hợp đồng phái sinh phụ thuộc vào tài sản cơ sở. Tại Việt Nam, tài sản này là rổ chỉ số VN30 do Sở Giao dịch Chứng khoán công bố. Rổ chỉ số VN30 bao gồm 30 cổ phiếu có vốn hóa và thanh khoản cao nhất trên sàn HOSE, đại diện cho hơn 70% vốn hóa toàn thị trường.
- Tính chuẩn hóa: Sở Giao dịch Chứng khoán quy định sẵn điều khoản hợp đồng như quy mô (100.000 đồng nhân điểm chỉ số VN30), phương thức thanh toán và ngày đáo hạn.
- Ký quỹ bắt buộc: Nhà đầu tư phái sinh bắt buộc phải ký quỹ bảo đảm thanh toán. Tỷ lệ ký quỹ do VSDC công bố từ 13% đến 17% giá trị hợp đồng, mang lại đòn bẩy cao. Nếu không có đủ số tiền ký quỹ tối thiểu này, bạn sẽ không được phép mở vị thế giao dịch mới trên sàn.
- Thanh toán hàng ngày: Lãi lỗ phái sinh được hạch toán mỗi ngày dựa theo giá đóng cửa. Nếu tài khoản lỗ vượt ngưỡng, công ty chứng khoán sẽ yêu cầu nộp tiền hoặc Force Sell.
Bảng so sánh dưới đây giúp bạn nhận diện sự khác biệt giữa hai hình thức giao dịch:
| Tiêu chí | Cổ phiếu cơ sở (sàn HOSE) | Hợp đồng tương lai VN30 |
|---|---|---|
| Tài sản cơ sở | Doanh nghiệp (ví dụ: VCB) | Rổ chỉ số VN30 |
| Yêu cầu vốn | 100% giá trị mua | Ký quỹ 13% đến 17% giá trị hợp đồng |
| Chu kỳ thanh toán | T+2 | T+0 (mua bán trong ngày) |
| Chiều giao dịch | Chỉ có vị thế Mua | Vị thế Mua và vị thế Bán |
| Thời hạn nắm giữ | Vô hạn | Có ngày đáo hạn cố định hàng tháng |
Cơ chế vận hành vị thế Mua và Bán tại thị trường Việt Nam
Cơ chế vị thế Mua và Bán tại Việt Nam hoạt động theo nguyên tắc khớp lệnh liên tục dựa trên kỳ vọng xu hướng chỉ số VN30. Bạn lựa chọn một trong hai vị thế giao dịch chính:
Vị thế Mua (Long Position)
Nhà đầu tư mở vị thế Mua khi dự báo chỉ số VN30 tăng điểm. Bạn thực hiện mua hợp đồng giá thấp và kỳ vọng đóng vị thế (bán lại) ở mức giá cao hơn để thu lợi nhuận.
Vị thế Bán (Short Position)
Nhà đầu tư mở vị thế Bán khi dự báo chỉ số VN30 giảm điểm. Đây là cơ chế bán khống, cho phép bạn bán trước hợp đồng ở giá cao và thực hiện mua lại để đóng vị thế ở giá thấp hơn.
Giả sử hợp đồng tương lai chỉ số VN30 giao dịch ở mức 1.200 điểm với quy mô 1 hợp đồng (giá trị 120.000.000 đồng). Yêu cầu ký quỹ 15% tương ứng 18.000.000 đồng. Biến động lãi lỗ diễn ra như sau:
- Nếu VN30 tăng lên 1.220 điểm -> Kịch bản 1: Vị thế Mua lãi 2.000.000 đồng (20 điểm x 100.000 đồng), vị thế Bán lỗ 2.000.000 đồng.
- Nếu VN30 giảm xuống 1.180 điểm -> Kịch bản 2: Vị thế Bán lãi 2.000.000 đồng, vị thế Mua lỗ 2.000.000 đồng.
Mọi hợp đồng đều kết thúc giao dịch vào ngày đáo hạn. Ngày này được ấn định là ngày thứ Năm thứ ba của tháng đáo hạn. Sở Giao dịch Chứng khoán thực hiện tất toán các vị thế bằng tiền mặt dựa theo giá đóng cửa của chỉ số VN30.
Kiểm soát rủi ro cháy tài khoản phái sinh cùng công cụ HVS
Kiểm soát rủi ro cháy tài khoản phái sinh đòi hỏi nhà đầu tư phải tuân thủ kỷ luật cắt lỗ nghiêm ngặt và rèn luyện kỹ năng thực tế trước khi dùng vốn thật. Do đòn bẩy tài chính của hợp đồng tương lai rất lớn (từ 1:6 đến 1:8), chỉ cần chỉ số VN30 biến động ngược chiều từ 10 đến 15 điểm là tài khoản của bạn rơi vào trạng thái Call Margin hoặc Force Sell.
Để hạn chế rủi ro, bạn nên nâng cao năng lực thực chiến thông qua các công cụ hỗ trợ sau từ HVS:
- HVS Thực tập số: Lộ trình đào tạo trực tuyến thuộc HVS Tài chính số. Chương trình này tập trung vào Phân tích kỹ thuật Level 1 (TA LV1), hướng dẫn đọc đồ thị nến, nhận diện kháng cự/hỗ trợ để cắt lỗ kỷ luật.
- HVS Demo: Công cụ bổ trợ giao dịch mô phỏng real-time giúp bạn tập luyện mở vị thế Mua/Bán và kiểm soát tâm lý mà không gặp rủi ro mất vốn.
- HVS Forum: Công cụ hỗ trợ kết nối, giúp bạn thảo luận về kỹ năng giao dịch thực chiến cùng cộng đồng.
Kết luận
Hợp đồng tương lai là công cụ sinh lời hiệu quả nhưng đòi hỏi chuẩn bị kỹ về quản trị rủi ro. Bạn không nên dùng vốn thật giao dịch phái sinh khi chưa hiểu rõ cơ chế ký quỹ. Việc tập luyện trên công cụ mô phỏng HVS Demo là bước đi cần thiết cho F0. HVS luôn cung cấp các công cụ thực hành giúp bạn tích lũy kinh nghiệm đầu tư an toàn.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết mang tính tham khảo học tập, không cấu thành khuyến nghị giao dịch phái sinh.